固定收益證券與利率衍生性商品:使用Python 語言(附光碟) / 林進益 五南
產品編號:9786264426602
促銷 [開學季]團購優惠-五南 出版社
網路價
NT${{ commaFormat(product.price_actu) }}
NT${{commaFormat(product.price_sugg)}}
專屬特惠價 NT${{ commaFormat(product.group_price) }}
優惠價
NT${{ commaFormat(product.member_price) }}
NT${{ commaFormat(product.group_price) }}
商品組合
贈品 (買就送)
{{ pItem.title }}
付款方式
轉帳/匯款/無摺存款/至總店購書時使用文化幣 / LinePay付款 / 超商代碼付款(綠界金流) / 信用卡一次付清(綠界金流) / AFTEE 先享後付 / [圖書專用] 7-11取貨付款(限500~3000元訂單使用)
配送方式
7-11超商取貨 / 全家超商取貨 / 宅配到家 / 校園書局門市取貨(取貨加碼送5元折價)
超值加購
{{ pItem.title }}
型號:{{ pItem.model }}
加購價 NT${{pItem.extra_price}}
(原價NT${{pItem.price_orig}})
加購數量
已搶購一空
作者:林進益
版次:第1版
ISBN:9786264426602
出版社:五南
出版日期:2026-08-20
頁數:416
商品介紹:
⊙以Python的模擬方法來輔助或取代數學證明,有效掌握當代衍生性商品。
⊙理論與實作兼具,操作步驟清楚易懂。
⊙內容包含二項式與Black定價模型、NSS模型與主成分分析法、短期利率模型(含HW三項式樹狀圖)、HJM模型(含LIBOR模型)以及SABR隱含波動率模型等。
⊙附贈光碟提供書中完整原始程式碼,幫助學習理解、迅速進入狀況。
傳統上學習固定收益與利率衍生商品,多依賴計算機或Excel進行靜態計算,難以因應利率多變的現實市場。本書以「理論與程式雙向驗證」為核心,藉由Python的實作輔助,降低數學證明的跨入門檻,引導讀者將抽象的計量方法與定價理論轉化為具體的操作技能。
全書先介紹基礎的財務評價原理與固定現金流量推導,接著探討被業界視為歐式選擇權定價標準的Black模型,並詳實解析NSS模型、HL、BDT與HW短期利率模型,最後則聚焦於進階的HJM框架以及探討波動率微笑現象的SABR模型。
書中範例所呈現任何計算、模擬、估計、編表或甚至於繪圖等操作,隨書光碟內皆附有完整的Python程式碼供參考使用。期盼協助讀者在學習研究與職場實務中,建立兼具理論深度與程式實戰力的量化分析架構。
【目錄】
第1章 財務評價之原理
1.1 不確定性、效用理論與風險
1.2 平賭
1.2.1 均衡證券定價與風險
1.2.2 風險中立定價
1.2.3 資產定價的基本定理
1.2.4 完全與不完全市場
1.3 布朗運動、Itô積分與Itô lemma
1.3.1 布朗運動
1.3.2 Itô積分與平賭
1.3.3 Itô lemma
1.4 連續時間模型
1.5 平賭與測度
1.5.1 再談風險的市場價格
1.5.2 不同計價單位的選擇
第2章 二項式選擇權定價模型
2.1 二項式選擇權定價模型
2.1.1 一個簡單的例子
2.1.2 基本假定
2.1.3 單期BOPM
2.2 二期之BOPM
2.3 常態分配與對數常態分配
2.3.1 對數常態分配
2.3.2 二項式模型的分配
2.4 多期的二項式模型
2.4.1 二項式模型導出對數常態分配
2.4.2 再談等值平賭測度
第3章 固定現金流量
3.1 完全可複製
3.1.1 競爭市場
3.1.2 單一價格法則
3.1.3 隱含的零息債券價格
3.1.3.1 Bootstrapping
3.1.3.2 反轉換法
3.2 利率的種類
3.2.1 參考利率
3.2.2 無風險利率
3.3 貼現價格與市場慣例
3.3.1 利率
3.3.2 美國債券市場慣例
3.3.3 導出零息債券價格曲線
3.4 利率風險
3.4.1 債券定價之五大定理
3.4.2 持續期間
3.4.3 債券價格的凸性
3.5 不完全複製:免疫與持續期間
第4章 簡單隨機現金流量與利率期貨
4.1 遠期契約與遠期利率
4.1.1 遠期契約
4.1.2 隱含的遠期利率
4.1.3 FRA
4.1.3.1 傳統的FRA
4.1.3.2 新的FRA
4.1.3.3 市場動態與定價
4.2 國庫券期貨
4.3 歐洲美元
4.3.1 計日與報價慣例
4.3.2 歐洲美元期貨
4.4 SOFR期貨
第5章 利率交換
5.1 IRS的定價
5.1.1 遠期法
5.1.2 一個例子
5.2 OISs
5.2.1 OIS交換
5.2.2 為何需要IRS?
5.2.3 IRS之評價
5.3 推導LIBOR/交換與OISs/交換零息率
5.3.1 推導LIBOR/交換零息率
5.3.2 OISs/交換零息率
第6章 收益率曲線與利率結構
6.1 債券收益率與瞬間遠期利率
6.1.1 債券收益率
6.1.2 瞬間遠期利率
6.2 NSS模型
6.3 古典利率結構理論
6.4 主成分分析法
第7章 Black模型
7.1 期貨選擇權
7.1.1 期貨選擇權的特徵
7.1.2 使用Black模型
7.2 利率選擇權(一)
7.2.1 債券選擇權
7.2.2 二個例子
7.2.2.1 歐式遠期債券選擇權價格之計算
7.2.2.2 歐式LIBOR選擇權價格之計算
7.3 利率選擇權(二)
7.3.1 caplet與floorlet的到期收益曲線
7.3.2 利用Black模型定價
7.4 歐式交換選擇權
第8章 短期利率模型
8.1 AD證券與風險中立機率
8.1.1 AD證券
8.1.2 風險中立機率
8.1.3 利率樹狀圖的應用
8.2 短期利率模型
8.2.1 利率結構模型
8.2.2 HL模型
8.3 BDT模型
8.4 HW模型
第9章 HJM模型
9.1 基本利率衍生性商品
9.2 單期二項式之HJM模型
9.2.1 基本假定
9.2.2 單期模型
9.3 HJM模型的二期模型
9.3.1 二期的情況
9.3.2 應用
9.4 多期的HJM模型
9.5 HJM之LIBOR模型
9.5.1 簡單的遠期利率
9.5.2 caplets之定價
9.5.3 平均遠期利率波動率之估計
第10章 SABR模型
10.1 波動率微笑或波動率偏態現象
10.2 SABR模型架構與模擬
10.2.1 SABR模型之模擬
10.2.2 SABR模型的架構
10.3 Black模型的隱含波動率
10.4 參數的估計與應用
10.4.1 參數的估計
10.4.2 應用:使用BSM模型
10.4.3 Hagan et al.之插值法
參考文獻
中文索引
英文索引
※ 網路資料僅供參考,若對書籍細節若有任何疑問,請先聯繫客服確認再下單!
第1章 財務評價之原理
1.1 不確定性、效用理論與風險
1.2 平賭
1.2.1 均衡證券定價與風險
1.2.2 風險中立定價
1.2.3 資產定價的基本定理
1.2.4 完全與不完全市場
1.3 布朗運動、Itô積分與Itô lemma
1.3.1 布朗運動
1.3.2 Itô積分與平賭
1.3.3 Itô lemma
1.4 連續時間模型
1.5 平賭與測度
1.5.1 再談風險的市場價格
1.5.2 不同計價單位的選擇
第2章 二項式選擇權定價模型
2.1 二項式選擇權定價模型
2.1.1 一個簡單的例子
2.1.2 基本假定
2.1.3 單期BOPM
2.2 二期之BOPM
2.3 常態分配與對數常態分配
2.3.1 對數常態分配
2.3.2 二項式模型的分配
2.4 多期的二項式模型
2.4.1 二項式模型導出對數常態分配
2.4.2 再談等值平賭測度
第3章 固定現金流量
3.1 完全可複製
3.1.1 競爭市場
3.1.2 單一價格法則
3.1.3 隱含的零息債券價格
3.1.3.1 Bootstrapping
3.1.3.2 反轉換法
3.2 利率的種類
3.2.1 參考利率
3.2.2 無風險利率
3.3 貼現價格與市場慣例
3.3.1 利率
3.3.2 美國債券市場慣例
3.3.3 導出零息債券價格曲線
3.4 利率風險
3.4.1 債券定價之五大定理
3.4.2 持續期間
3.4.3 債券價格的凸性
3.5 不完全複製:免疫與持續期間
第4章 簡單隨機現金流量與利率期貨
4.1 遠期契約與遠期利率
4.1.1 遠期契約
4.1.2 隱含的遠期利率
4.1.3 FRA
4.1.3.1 傳統的FRA
4.1.3.2 新的FRA
4.1.3.3 市場動態與定價
4.2 國庫券期貨
4.3 歐洲美元
4.3.1 計日與報價慣例
4.3.2 歐洲美元期貨
4.4 SOFR期貨
第5章 利率交換
5.1 IRS的定價
5.1.1 遠期法
5.1.2 一個例子
5.2 OISs
5.2.1 OIS交換
5.2.2 為何需要IRS?
5.2.3 IRS之評價
5.3 推導LIBOR/交換與OISs/交換零息率
5.3.1 推導LIBOR/交換零息率
5.3.2 OISs/交換零息率
第6章 收益率曲線與利率結構
6.1 債券收益率與瞬間遠期利率
6.1.1 債券收益率
6.1.2 瞬間遠期利率
6.2 NSS模型
6.3 古典利率結構理論
6.4 主成分分析法
第7章 Black模型
7.1 期貨選擇權
7.1.1 期貨選擇權的特徵
7.1.2 使用Black模型
7.2 利率選擇權(一)
7.2.1 債券選擇權
7.2.2 二個例子
7.2.2.1 歐式遠期債券選擇權價格之計算
7.2.2.2 歐式LIBOR選擇權價格之計算
7.3 利率選擇權(二)
7.3.1 caplet與floorlet的到期收益曲線
7.3.2 利用Black模型定價
7.4 歐式交換選擇權
第8章 短期利率模型
8.1 AD證券與風險中立機率
8.1.1 AD證券
8.1.2 風險中立機率
8.1.3 利率樹狀圖的應用
8.2 短期利率模型
8.2.1 利率結構模型
8.2.2 HL模型
8.3 BDT模型
8.4 HW模型
第9章 HJM模型
9.1 基本利率衍生性商品
9.2 單期二項式之HJM模型
9.2.1 基本假定
9.2.2 單期模型
9.3 HJM模型的二期模型
9.3.1 二期的情況
9.3.2 應用
9.4 多期的HJM模型
9.5 HJM之LIBOR模型
9.5.1 簡單的遠期利率
9.5.2 caplets之定價
9.5.3 平均遠期利率波動率之估計
第10章 SABR模型
10.1 波動率微笑或波動率偏態現象
10.2 SABR模型架構與模擬
10.2.1 SABR模型之模擬
10.2.2 SABR模型的架構
10.3 Black模型的隱含波動率
10.4 參數的估計與應用
10.4.1 參數的估計
10.4.2 應用:使用BSM模型
10.4.3 Hagan et al.之插值法
參考文獻
中文索引
英文索引
※ 網路資料僅供參考,若對書籍細節若有任何疑問,請先聯繫客服確認再下單!
【關於教科書訂購說明】
☆ 單本即有折扣,將商品放入購物車就可以看見優惠價唷!五本以上團購更便宜!加入會員訂購,還可累積購物金!
★ 若有急需用書,可先LINE私訊詢問庫存呦~
☆ 出貨時間:有現貨的,2個工作日內出貨;無現貨,約3~5個工作日 出貨
【寄送方式說明】
❶ 實體門市取貨
全台麗文校園書局皆可取貨,貨到書局將會以簡訊通知。
❷ 超商取貨
提供7-11及全家超商取貨(需先付款,無貨到付款)。
❸ 一般宅配
本公司主要與黑貓宅急便配合,送達到您指定的地址。
※當您於本網站消費交易完成後,電子發票將會以電子郵件寄給您;如需紙本發票請於下訂時於備註欄位說明。
【付款方式說明】
❶ ATM轉帳、匯款
銀行│第一銀行-三民分行
代號│007
戶名│麗文文化事業股份有限公司
帳號│704-10-051861
※實體ATM每日轉帳最高限額為3萬,若訂購金額超過3萬元,請分兩天或是使用不同的銀行帳戶轉帳。
❷ 信用卡(可分期,需負擔手續費)
凡各家銀行的VISA、MASTER、Union Pay、JCB信用卡皆可使用。
❺ 超商代碼
系統會發送繳費代碼至您的電子信箱,需自行至「超商機器ex:iBon」輸入代碼,產生繳費單後前往櫃檯繳費。
❼ 免卡分期
麗文校園購與「zingala銀角零卡」「第一資融」以及「皮路後支付」合作,讓您免用信用卡就可以購物。
如有使用上的問題,可以先與揪小編聯絡唷!。
※請注意:超過7天未付款之訂單則訂單自動失效;免卡分期訂單成立起7天內未主動聯繫亦同。
【其他說明】
❶關於出貨
1.商品為不缺貨前提下,訂單完成付款後2-4個工作天將會出貨(不含例假日及國定假日);若商品缺貨則須等待1-2週。
2.麗文校園揪來玩保留訂單接受與否權利,若因交易條件有誤或有其他情形導致我們無法接受您的訂單,將以E-mail發送取消訂單通知給您,造成不便敬請見諒。
❷關於退貨
1.非門市現場消費享有七天猶豫期,收到商品當天往後算七天內若是決定不買,則協助不要拆封,一拆封視同願意購買。
2.若真的決定不購買商品要退貨,請聯繫我們LINE線上客服,我們會盡速為您處理。
❸關於新品瑕疵與維修保固
1.全新商品享有購買七日內,新品瑕疵的換新保障;但新品瑕疵與否,是由商品代理商或原廠所判定,麗文校園揪來玩僅能依據判定的結果給予協助。若是原廠判定非新品瑕疵則無法換新,需改為維修的方式處理。
2.新品瑕疵換新的作業時間,將依各廠商的流程而定,最快2個工作天,慢的話也可能需要到15個工作天。
3.購買超過七日後,維修服務由原廠提供。如有需要維修,麗文校園揪來玩可以代為送修,但送修如需運費時(EX:原廠沒有提供免費收件服務),則需由您負擔送修的運費(運費約為100元起,因商品大小而異)。
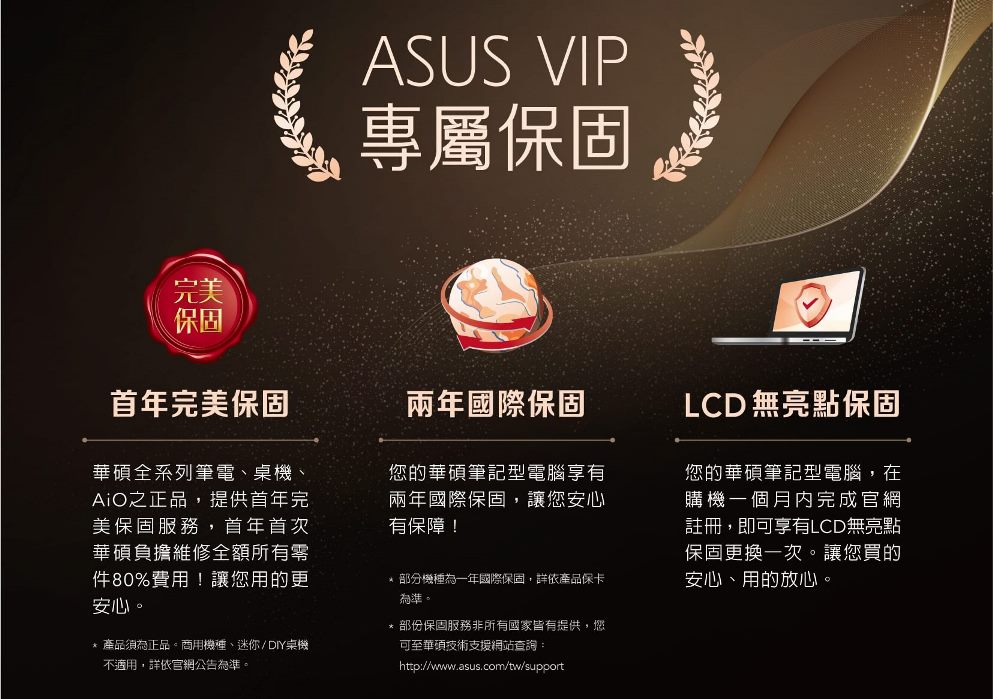
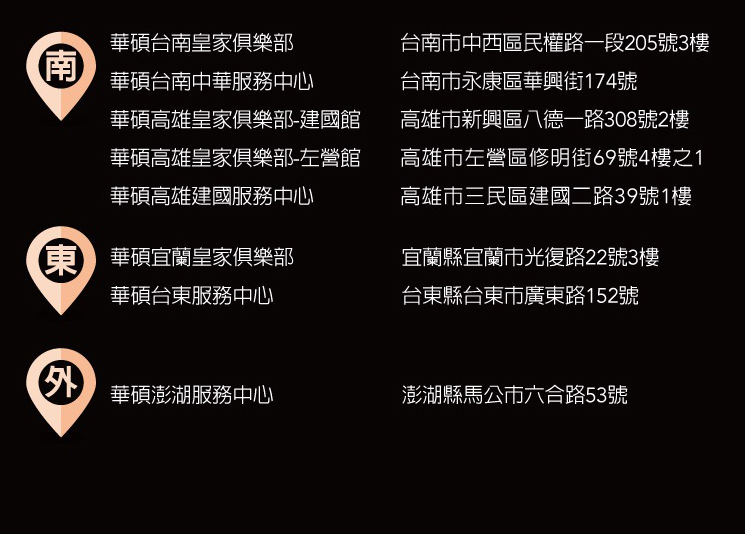
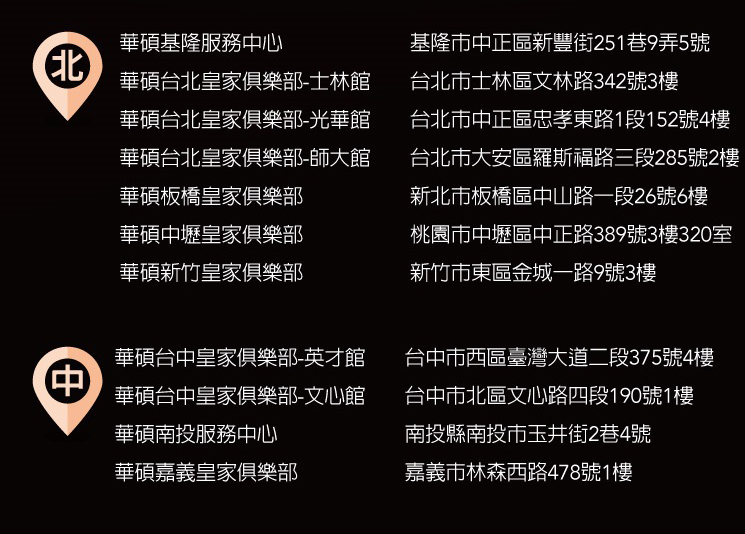
【華碩的維修服務】